Loan Finance Calculator

Mga screenshot
Mga detalye
- Rating
- 4.00 mga review
- Bersyon
- 1.5.0.0
- Developer
- ELIZABETH ANN BURDEN
Pagsusuri ni Norviv
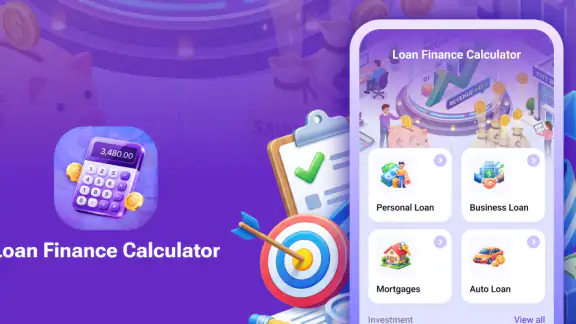
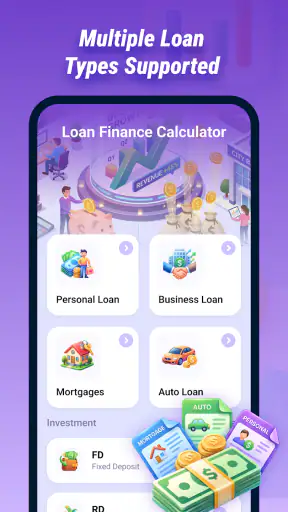
Kung gusto mong gumawa ng mabilis na pagtatantiya bago umutang o magtabi ng pera, ang Loan Finance Calculator ay isang praktikal na finance app na puwedeng magsilbing unang hakbang bago ka magdesisyon. Sa paggamit ko rito, ang pangunahing halaga nito ay nasa pagiging tuwiran: inilalagay mo ang mga numerong mahalaga sa isang loan o savings scenario, pagkatapos ay ginagamit mo ang resulta para mas malinaw na makita kung kaya ba ng badyet mo ang isang plano.
Hindi ko ito tinitingnan bilang kapalit ng bangko, opisyal na loan quotation, o kumpletong personal-finance system. Mas bagay ito sa taong gustong maglaro muna ng “paano kung” bago magtanong sa lender o gumawa ng malaking commitment. Dahil libre itong app sa kategoryang pampinansya, madali itong isama sa pang-araw-araw na pagba-budget nang hindi kinakailangang magsimula sa komplikadong spreadsheet.
Isang diretso at magaan na paraan para maghambing ng mga senaryo
Ang developer nito ay si ELIZABETH ANN BURDEN, at ang app ay may average na 4.0 mula sa mahigit limang daang rating. Umabot na rin ito sa mahigit isang milyong install, kaya hindi ito mukhang isang tool na ginawa lamang para sa iilang eksperto. Gayunman, ang dami ng gumagamit ay hindi awtomatikong nangangahulugang pare-pareho ang pangangailangan ng lahat. Ang tunay na tanong ay kung sapat ang simpleng calculator workflow para sa paraan mo ng paghawak ng pera.
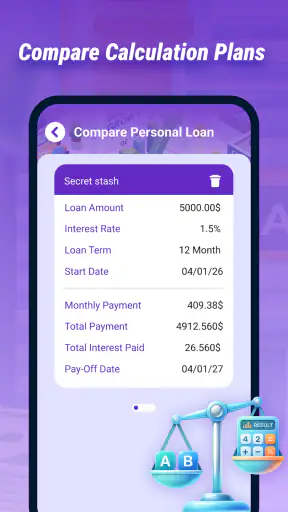
Sa unang tingin, madaling maunawaan ang layunin nito: tantiyahin ang loan at gayahin ang posibleng kita mula sa ipon. Para sa akin, pinakamalaking pakinabang nito ang paghahambing ng magkaibang sitwasyon. Sa halip na isipin lamang na “kaya ko ang hulog,” maaari mong tingnan kung paano nagbabago ang resulta kapag binago ang halaga, panahon, o inaasahang kita. Ang ganitong pagtingin ay mas kapaki-pakinabang kaysa sa isang solong sagot na agad mong tatanggapin bilang desisyon.
Isang makatotohanang gamit nito ay kapag may balak kang bumili ng appliance o kumuha ng personal loan. Bago ka pumunta sa lender, maaari mong ilagay ang halagang iniisip mong hiramin at tuklasin kung anong hulog ang posibleng lumabas sa iba’t ibang kondisyon. Pagkatapos, ihambing mo iyon sa perang karaniwang natitira sa iyo pagkatapos ng renta, pagkain, pamasahe, at mga bayarin. Hindi nito ginagawa ang desisyon para sa iyo; tinutulungan ka nitong makita kung aling tanong ang dapat mong itanong sa lender.
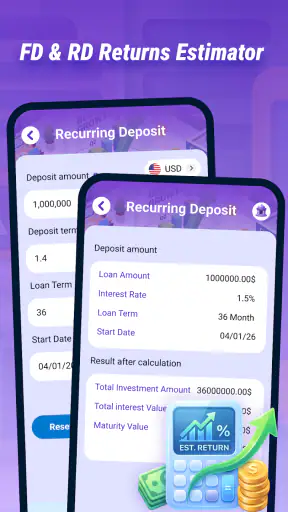
May isa pang mas maingat na workflow na nagustuhan ko: gamitin ang calculator sa dalawang direksiyon. Una, tantiyahin ang loan na gusto mong kunin. Ikalawa, gumawa ng hiwalay na savings scenario gamit ang halagang kaya mong itabi bawat buwan. Kapag magkatabi ang dalawang resulta, mas madali mong makita ang trade-off sa pagitan ng paghiram ngayon at paghihintay habang nag-iipon. Ito ang uri ng insight na madalas nawawala kapag isang monthly payment lang ang tinitingnan.
Kapaki-pakinabang para sa mabilis na pag-check
Ang bilis na inaasahan ko sa ganitong uri ng app ay hindi nakasalalay sa mabibigat na visual o mahabang proseso. Dahil calculator ang pangunahing gamit nito, dapat mabilis ang karaniwang pag-input at pagbabago ng mga numero sa isang modernong Android device. Sa praktikal na paggamit, ang mahalaga ay hindi ang flashy presentation kundi kung makakagawa ka agad ng ilang senaryo nang hindi naliligaw sa maraming menu.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Para sa isang taong naghahanda ng budget sa jeep, café, o habang kausap ang kapamilya, mahalaga ang ganitong tuwirang approach. Maaari mong baguhin ang isang value, tingnan ang bagong tantya, at bumalik sa dating scenario para maghambing. Hindi ito kapareho ng paggawa ng spreadsheet na kailangan munang i-format, lagyan ng formula, at ayusin bago maging kapaki-pakinabang.
Pero may limitasyon din ang bilis ng isang simpleng calculator. Kapag gusto mong magtala ng maraming lender, mag-save ng mahabang listahan ng scenario, gumawa ng amortization history, o subaybayan ang aktuwal na bayad buwan-buwan, hindi sapat ang mabilis na computation lamang. Ang app ay mas mahusay bilang scratchpad para sa desisyon kaysa bilang permanenteng financial record.
Kapag maraming senaryo ang sabay-sabay mong sinusubukan
Sa magaan na paggamit, isang loan o savings idea lang ang sinusuri mo sa bawat pagkakataon. Nagiging mas mahirap ang proseso kapag pinaghahambing mo ang ilang halaga, magkakaibang panahon, at iba’t ibang inaasahang kita. Dito kailangan ng disiplina: isulat mo ang label ng bawat scenario sa notes ng iyong telepono o sa papel, dahil kung puro mental comparison ang gagawin mo, madaling mapagpalit ang mga resulta.
Isang magandang teknik ang magtakda muna ng malinaw na tanong bago mag-input. Halimbawa: “Ano ang pinakamataas na hulog na hindi sisira sa buwanang budget ko?” o “Mas makatuwiran ba ang pag-iipon kaysa pagkuha ng loan para sa planong ito?” Kapag ganoon ang tanong, mas nagiging kapaki-pakinabang ang calculator. Kung basta ka lang magpapalit-palit ng numero nang walang layunin, maaari kang makakuha ng maraming resulta pero walang malinaw na desisyon.
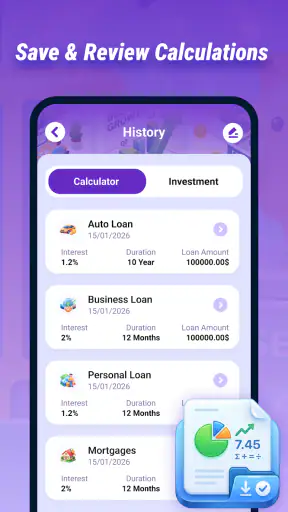
Para sa heavy use, mas mainam na ituring ang app bilang bahagi ng workflow, hindi ang buong workflow. Maaari mong gamitin ito para sa mabilis na computation, pagkatapos ay ilipat sa isang simpleng tala ang mahahalagang scenario. Sa ganitong paraan, hindi mo kailangang ulitin ang buong proseso kapag may bagong offer o nagbago ang kaya mong bayaran.
May mahalagang trade-off dito. Ang pagiging simple ay nakatutulong para mabilis kang makapagsimula, pero nangangahulugan din itong kailangan mong maging maingat sa interpretasyon. Ang numerong lumalabas sa calculator ay tantya, hindi garantiya. Maaari pa ring magbago ang aktuwal na loan dahil sa processing charges, insurance, penalties, pagbabago sa rate, o mga kondisyon ng lender. Kaya ginagamit ko ang resulta bilang panimulang reference lamang.
Katumpakan, katatagan, at tamang pagbasa sa resulta
Sa isang finance calculator, mas mahalaga ang consistency kaysa sa dami ng feature. Kapag pareho ang inputs, inaasahan mong pareho rin ang magiging resulta. Para maiwasan ang maling konklusyon, inuulit ko ang isang scenario pagkatapos kong baguhin ang isang value lamang. Halimbawa, pinananatili kong pareho ang halaga at panahon habang ina-adjust ang inaasahang rate. Mas malinaw nitong ipinapakita kung aling pagbabago ang may pinakamalaking epekto.
Hindi ko rin inirerekomendang gamitin ang isang output nang hindi muna tinitingnan ang mga palagay sa likod nito. Ang loan calculation ay maaaring mag-iba depende sa kung paano ina-apply ang interest, kung kailan nagsisimula ang bayaran, at kung may karagdagang singil. Sa savings simulation naman, ang ipinapakitang kita ay hindi dapat ituring na siguradong tubo. Ang tunay na resulta ay nakadepende sa produktong pipiliin mo at sa mga kundisyong kasama nito.
Ang pagiging reliable ng app para sa mabilis na arithmetic ay ibang usapin kaysa sa pagiging reliable ng isang opisyal na financial document. Kapag gagamitin mo ang resulta sa seryosong desisyon, i-check ito laban sa quotation ng lender o sa sariling manual calculation. Hindi ito kawalan ng silbi; ito ang tamang antas ng pag-iingat para sa anumang tool na tumutulong lamang sa pagtatantiya.
May isa ring praktikal na recovery habit na mahalaga: bago ka magsimula ng mas malaking comparison, itala ang pangunahing inputs sa isang note. Kung ma-reset ang screen, ma-close ang app, o kailangan mong bumalik kinabukasan, hindi mo kailangang hulaan kung anong values ang ginamit mo. Para sa akin, ito ang simpleng paraan para mapanatiling maaasahan ang proseso kahit hindi mo ginagamit ang app bilang full record-keeping system.
Gaano ito kabigat sa device?
Ang app ay may current version na 1.5.0.0 at nangangailangan ng Android 7.0 o mas bago. Malawak ang saklaw na ito para sa maraming Android phone, kabilang ang ilang mas lumang device. Dahil calculator ang pangunahing gamit, hindi ko ito inaasahang mangailangan ng kaparehong resources ng video editor, 3D game, o app na patuloy na nagsi-sync ng malalaking file.
Ang mas mahalagang tanong para sa lumang telepono ay hindi lamang kung mai-install ito, kundi kung komportable pa bang gamitin ang buong device. Kung mabagal na ang keyboard, mabigat ang system, o halos puno na ang storage, maaaring doon manggaling ang delay sa pag-input. Sa ganitong sitwasyon, hindi makatarungang sisihin agad ang calculator. Gayunman, kung kailangan mo ng napakabilis na pagproseso sa gitna ng maraming app, mas mabuting isara muna ang hindi ginagamit para mas maayos ang karanasan.
Sa mas bagong device, ang ganitong calculator ay dapat madaling isingit sa isang mabilis na budget check. Hindi ko ito pipiliin dahil sa resource-heavy presentation; pipiliin ko ito dahil mas maliit ang mental at technical overhead kumpara sa paggawa ng sariling formula mula sa simula. Ang magaan na tool ay may halaga lalo na kung ang layunin ay isang desisyon, hindi isang buong financial dashboard.
Para sa iPhone user, mahalagang tandaan na ang impormasyong nakatuon dito ay para sa Android release. Kung ang pangunahing device mo ay iOS, hindi ko ia-assume na pareho ang availability o karanasan. Mas ligtas na tingnan muna ang angkop na store listing para sa iyong platform bago bumuo ng workflow sa app na ito.
Sino ang makikinabang at sino ang dapat pumili ng iba?
Inirerekomenda ko ito sa mga nagsisimula pa lamang maghambing ng loan at savings options, sa mga gustong magkaroon ng mabilis na second opinion, at sa mga taong ayaw munang magbukas ng spreadsheet para sa isang simpleng tanong. Kapaki-pakinabang din ito sa mag-asawa o magkakapamilya na gustong pag-usapan ang isang malaking gastos gamit ang konkretong scenario sa halip na puro hula.
Maganda rin ito para sa taong may malinaw na budget limit. Sa halip na magsimula sa “magkano ang puwedeng ipautang sa akin?”, maaari mong simulan sa “magkano ang hulog na kaya kong panindigan?” Pagkatapos, gamitin ang calculator para makita kung anong loan amount o savings target ang tumutugma sa limitasyong iyon. Mas responsable ang ganitong approach dahil budget ang nagdidikta sa desisyon, hindi ang maximum na alok ng lender.
Hindi ito ang tamang pangunahing tool para sa user na nangangailangan ng kumpletong expense tracking, bill reminders, account synchronization, investment portfolio monitoring, o detalyadong record ng aktuwal na repayments. Sa mga ganitong pangangailangan, mas mabuti ang budgeting app o spreadsheet na may malinaw na history at categorization. Ang calculator ay maaaring manatiling kapaki-pakinabang bilang companion, pero hindi nito kailangang gampanan ang trabahong hindi nito pangunahing layunin.
Hindi ko rin ito gagamitin bilang tanging batayan sa pagkuha ng loan. Kung may malaking halaga, mahaba ang repayment period, o komplikado ang terms, mas mahalaga ang opisyal na dokumento at direktang paglilinaw sa lender. Ang app ay mahusay sa “bago ako magtanong, ano ang dapat kong maintindihan?” ngunit hindi nito pinapalitan ang pagbabasa ng kontrata.
Mga tanong na dapat mong sagutin bago umasa sa isang tantya
Kung iniisip mong gamitin ito para sa isang tunay na loan, tanungin muna ang sarili kung kasama ba sa comparison mo ang lahat ng relevant charges. Huwag tumingin sa hulog lamang. Isama sa pag-iisip ang kabuuang babayaran, timing ng unang due date, posibleng penalty, at kung fixed o nagbabago ang rate. Kung hindi tugma ang paraan ng calculator sa terms ng lender, gamitin ang output bilang rough estimate at huwag itong ituring na final figure.
Kung savings naman ang sinusuri mo, maging maingat sa salitang “kita.” Ang simulation ay kapaki-pakinabang para makita ang direksiyon ng resulta, pero hindi nito awtomatikong isinasaalang-alang ang tax, fees, inflation, o pagbabago sa aktuwal na return. Para sa maikling pagpaplano, sapat ang tantya. Para sa malaking ipon o pangmatagalang layunin, kailangan mong basahin ang mismong produkto at intindihin ang risk.
Kung nagtataka ka kung kailangan ba ng internet para sa bawat simpleng calculation, hindi ko gagawing pangunahing batayan ng desisyon ang isang palagay tungkol dito. Ang mas praktikal na payo ay subukan ang app sa sitwasyong karaniwan mong gagamitin—halimbawa, habang nasa labas o nasa lugar na mahina ang signal—at tingnan kung maayos ang workflow para sa iyo. Ang sariling test sa iyong device ang pinakamalinaw na sagot sa ganitong uri ng tanong.
Kung nag-aalala ka naman sa privacy, iwasang maglagay ng sensitibong account number, password, o personal identification detail sa isang calculator na hindi naman kailangan ang mga iyon para sa computation. Para sa loan at savings estimates, karaniwang sapat na ang generic figures. Maaari kang gumamit ng rounded numbers habang nag-e-explore at saka lamang gumamit ng mas eksaktong values kapag malinaw na ang scenario.
Huling pagtatasa sa bilis at praktikalidad
Sa kabuuan, ang Loan Finance Calculator ay may malinaw na lugar sa Android: isang libreng pampinansyang tool para sa mabilis na pagtatantiya ng loan at savings outcomes. Ang lakas nito ay nasa mababang hadlang sa paggamit, madaling pagbuo ng “paano kung” scenarios, at kakayahang tulungan kang mag-isip bago gumawa ng financial commitment. Hindi nito kailangang maging kumpletong money manager para maging kapaki-pakinabang.
Ang performance expectation ko rito ay simple at makatwiran: dapat mabilis para sa ordinaryong inputs, hindi mabigat para sa karaniwang Android device na pasok sa requirement, at sapat na stable para sa paulit-ulit na comparison. Pero ang tunay na reliability ay nakasalalay din sa paraan ng paggamit mo. Kung itatala mo ang inputs, babasahin nang maingat ang resulta, at ihahambing ito sa aktuwal na terms, mas magiging maaasahan ang workflow.
May rating itong 3+, kaya angkop ang presentation nito sa malawak na audience, ngunit ang financial decisions mismo ay nangangailangan pa rin ng sapat na pag-unawa at pag-iingat mula sa gumagamit. Ang pagiging libre ay magandang dahilan para subukan ito, hindi dahilan para laktawan ang pag-check ng kontrata o official quotation.
Ang pinakamagandang gamit dito ay bilang unang filter bago magdesisyon, hindi bilang huling awtoridad sa pera. Kung kailangan mo ng mabilis na sagot sa basic loan o savings scenario, sulit itong idagdag sa iyong Android toolkit. Kung kailangan mo naman ng full budgeting history, automated tracking, o detalyadong loan management, mas makabubuting gumamit ng mas malawak na finance solution at itabi ang calculator na ito para sa mabilis na cross-check.
Sa personal kong pagtatasa, irerekomenda ko ito sa kaibigang gustong magsimula sa mas malinaw na financial planning nang hindi agad nalulunod sa komplikadong tools. Gamitin ito nang may konkretong tanong, ihambing ang higit sa isang senaryo, at huwag kalimutang ang app ay tumutulong sa pag-iisip—ikaw pa rin ang kailangang magpasya kung ang isang loan o savings plan ay tunay na akma sa iyong buhay.
Mga madalas itanong
01Ano ang Loan Finance Calculator at para saan ito ginagamit?
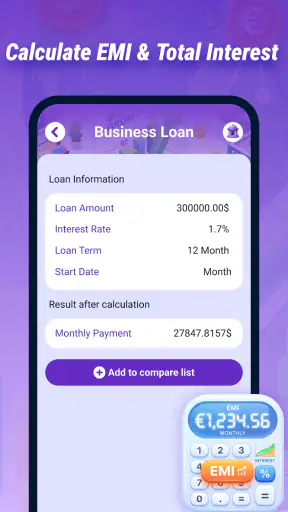
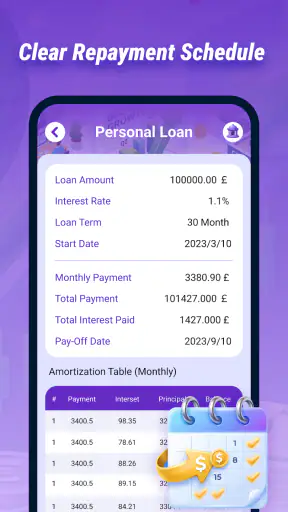
Ang Loan Finance Calculator ay isang tool na tumutulong magtantya ng buwanang hulog, kabuuang interes, at kabuuang halaga ng babayaran sa isang loan. Kadalasang kailangan lamang ilagay ang halaga ng uutangin, interest rate, at tagal ng pagbabayad. Mainam itong gamitin bago manghiram upang magkaroon ka ng mas malinaw na ideya kung kakayanin ng iyong badyet ang magiging obligasyon.
02Paano gamitin ang Loan Finance Calculator para makuha ang tamang resulta?
Ilagay muna ang principal o halagang nais mong hiramin, kasunod ang annual interest rate at loan term. Tiyaking tama ang napiling unit, gaya ng buwan o taon, dahil maaaring magbago nang malaki ang resulta kapag mali ang input. Kung may processing fee, insurance, o iba pang singil, tandaan na maaaring hindi lahat ng calculator ay awtomatikong nagsasama ng mga ito.
03Tumpak ba ang resulta ng Loan Finance Calculator?
Ang ipinapakitang halaga ay karaniwang pagtatantya lamang at hindi garantiya ng eksaktong singil ng bangko, lending company, o iba pang institusyong pinansyal. Maaaring magkaiba ang resulta depende kung fixed o variable ang interest, kung reducing balance o flat rate ang gamit, at kung may karagdagang bayarin. Gamitin ito bilang gabay at suriin pa rin ang opisyal na loan quotation.
04Ligtas bang gamitin ang Loan Finance Calculator at kailangan ba nito ang personal na impormasyon?
Para sa simpleng pagkukuwenta, hindi karaniwang kailangan ang sensitibong impormasyon tulad ng password, bank account number, o government identification. Gayunman, basahin ang privacy policy at pahintulot ng app bago ito gamitin, lalo na kung humihingi ito ng access sa contacts, files, lokasyon, o iba pang data na hindi kailangan para sa calculator. Iwasang maglagay ng kumpidensyal na detalye.
05Maaari bang gamitin ang Loan Finance Calculator para ikumpara ang iba't ibang loan offer?
Oo, kapaki-pakinabang ito sa paghahambing ng mga loan offer kung pare-pareho ang paraan ng paglalagay ng impormasyon. Ipasok ang halaga, interest rate, termino, at anumang bayarin ng bawat lender upang makita ang posibleng buwanang hulog at kabuuang gastos. Huwag lamang tumingin sa pinakamababang buwanang bayad; suriin din ang kabuuang interes, penalties, processing fees, at mga kondisyon ng kontrata.


